


平时和身边同事、朋友闲聊,我发现绝大多数人对公积金的了解都十分片面。不少上班族每个月工资里都在扣公积金,账户里一直躺着一笔钱,却只知道买房能用来贷款。至于账户查询、提取使用这些事,很多人从来没有主动了解过。
9月20日,新版《住房公积金管理条例》正式落地。我逐字看完官方条例原文,也翻看了权威部门的政策解读,能明显感受到,这次调整改动不小,缴存范围、提取场景、办事审批时效,都出现实打实的更新。
但有一点必须客观说明:国家出台顶层政策之后,各个城市还要结合本地实际情况,细化落地细则。并不是全国所有地区会在同一天把全部新功能全部放开。最终的申请门槛、提取额度、提交材料,都要以当地公积金中心的公示为准。
现在网上充斥着大量碎片化短视频,各种说法鱼龙混杂。有人鼓吹公积金可以无条件全额提取,也有人直言新规没有实际用处。普通老百姓很难分辨信息真假。今天我抛开生硬的官方话术,结合普通人真实的生活处境,把新规掰开讲透,看一看到底哪类人群,可以拿到实实在在的好处。
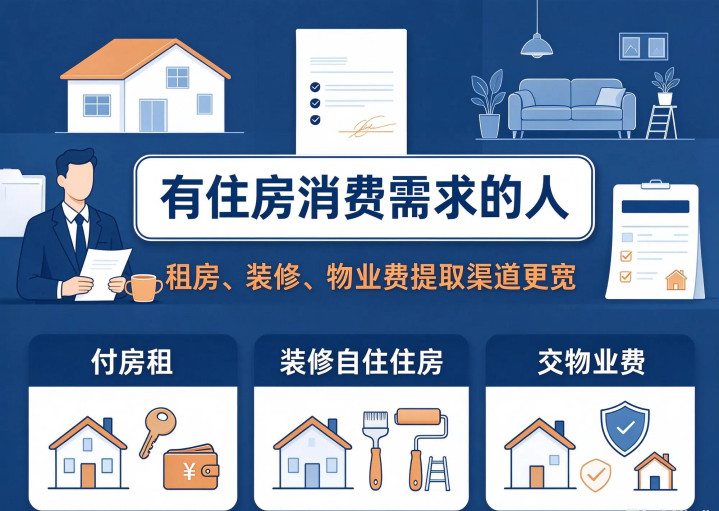
一、有住房消费需求的缴存职工,提取使用渠道进一步拓宽
放在以前,不少城市办理租房提取公积金,会设置家庭收入比例门槛。很多在外打拼的打工人,每个月按时缴纳公积金,房租开支压力不小,却达不到提取条件,账户余额只能一直搁置。
新规落地之后,办理租房提取,不再设置房租超出家庭工资收入比例这道门槛。公积金可提取情形,也从原来6种扩充到9种,新增了自住住房装修、缴纳自住住房物业费两大使用渠道。
简单说,只要是本人自住的房子,租房、购房还贷、房屋翻新装修、缴纳物业费,在符合地方细则的前提下,都可以申请动用公积金账户余额。
不过现实办理当中,这里藏着几个很容易踩中的坑。第一,装修提取仅限自住住宅,商铺、商业公寓这类商业房产,不在政策覆盖范围。第二,每个城市对装修的界定标准、提取上限、申请间隔,要求各不相同,不是提交申请就能把账户余额一次性全部取出。第三,物业费提取,大多仅限本人或者配偶名下一套自住住房,不会支持多套房产重复申请。
不少人看完政策就兴冲冲线上提交申请,最后直接被驳回,问题大多出在忽略了地方执行差异。国家只是放开政策方向,具体执行尺度,还是掌握在各地公积金部门手里。
如果换做是你,公积金账户存有一笔余额,遇上租房或者房屋翻新,你会优先提取出来缓解当下压力,还是继续存着留给未来买房使用?
二、灵活就业人群,拥有自愿缴纳公积金的新选择
条例修订之前,公积金基本是单位在职职工的专属福利。外卖骑手、网约车司机、个体商户、自由职业者,大多没有参与渠道。就算有买房计划,也享受不到公积金低息贷款的福利。
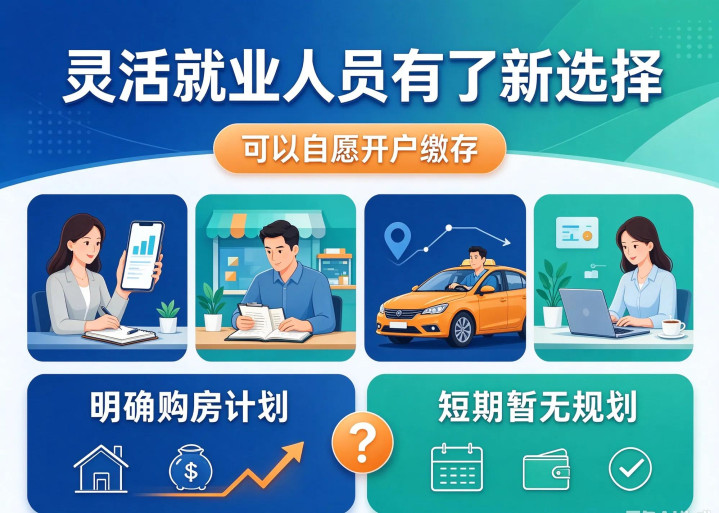
新条例明确,个体工商户、非全日制从业人员以及其他灵活就业人员,可以自愿开立公积金账户缴存,缴存之后同等享受对应政策权益。
对没有固定单位的群体来说,这多出来一条全新出路。但我身边不少自由职业的朋友也在纠结,开户不等于万事大吉。
缴存完全遵从个人自愿,不会强制要求参与。而且全部缴存费用都需要个人全额承担,是一笔长期持续的开支。不同城市的缴存基数区间、缴存比例、贷款要求的连续缴存月份,标准都不一样。
这里就出现两种现实选择。一部分灵活就业者,未来几年有明确的买房计划,能够稳定坚持按月缴费,开通公积金账户就比较实用。还有一部分人短期没有购房打算,只是跟风盲目开户,月月往里投钱,反而加重自身经济负担。
如果换做是你属于灵活就业群体,你愿意自掏腰包缴纳公积金,为日后买房提前做铺垫吗?
也要理清一个认知误区:成功开户,不代表一定能申请公积金贷款。后续审批,还要看连续缴存时长、个人征信、家庭房产套数、当地贷款最高限额等多项条件。
三、普通缴存职工,办事审批时效、异地业务体验得到优化
除了缴存、提取两大板块调整,新规也压缩了业务审批的时间要求。公积金贷款受理之后,管理中心需要在10日之内完成审批,并且告知申请人结果。对比过去部分城市漫长的等待周期,办事效率有明显提升。
政策同时推动缴存记录全国互认,异地转移接续、异地贷款的手续持续简化,尽量减少大家来回跑线下大厅的麻烦。
现实里很多在外务工的人,换城市工作之后,直接把公积金账户丢在原地,置之不理。过去办理转移,常常要两地往返递交纸质材料;按照新规导向,今后大部分业务都能够线上提交办理。
当然线上可办,不等于全部业务都可以一键办结,遇到部分特殊情形,依旧需要补充纸质证明材料。
四、普通人高频认知误区,一定要提前避开
网上流传很多博眼球的说法,误导了不少普通人,我整理出四个最常见的误区。
误区一:新规实施,所有人都能无条件把公积金全部取出
实际所有提取,依旧要匹配对应的住房消费条件。伪造材料虚假套取公积金,不仅资金会被追回,还会留下失信记录,承担相应责任,不存在无条件取现这一说。
误区二:灵活就业开了公积金账户,就稳拿低息公积金贷款
开户只是第一步,必须满足当地规定的连续缴存时间,同时通过整套贷款审核,才具备申请资格。
误区三:9月20日全国同步放开装修、物业费提取
顶层条例正式施行,但各城市细则落地存在时间差,部分地区会延后开放新业务,不要盲目直接提交申请。
误区四:别的城市能办,我所在城市就一定可以照搬办理
公积金属于地方统筹政策,地区差异很大,不能直接照搬其他地区的办理经验。
五、公积金新规|普通人实操完整干货清单
这些政策条目细碎繁杂,很容易记混。大家可以保存下来,去窗口或者线上办理业务的时候拿出来对照。
信息自查实操步骤
1. 办理业务前,优先打开本地公积金公众号、官网,确认本地是否落地装修、物业费提取,看清申请条件、额度上限。
2. 如果曾经在多个城市打工缴存,定期查看异地公积金账户状态,满足条件直接线上申请账户转移合并。
3. 灵活就业人员,开户之前,提前咨询清楚本地缴存比例、贷款准入门槛、最低连续缴存月数,再决定要不要开户。
业务申请避坑要点
1. 租房提取虽然取消收入门槛,依旧要按当地要求准备租房相关材料,绝对不要找第三方代办提取业务。
2. 装修提取仅限自住住宅,商业公寓、商铺不能办理,提前确认自己房产的性质。
3. 提交公积金贷款之后,可以参照新规10日审批时限,超时没有消息,可以主动向官方窗口咨询办理进度。
4. 坚决不用虚假合同、虚假票据申请提取,避免资金追回、个人失信惩戒。
冷门实用小提示
1. 公积金账户余额会按规定计息,不提取也不会清零,不必急于盲目操作。
2. 全部业务只走官方小程序、线下大厅渠道,远离第三方代办机构,防范个人信息泄露、钱财受损。
很多人平时很少主动关注公积金政策,等到要买房、租房的时候,才临时抱佛脚去了解。这次条例更新,确实给普通人增加不少选择,但不是每一项新政都适合每一个人。
不管是提取余额缓解当下住房压力,还是继续留存账户,或是灵活就业选择自愿缴存,都要贴合自己家庭实际规划与经济能力。
公积金属于我们的安居保障资金,你平时会留意自己公积金账户的变动吗?这次新规当中,哪一项改动最让你关心?欢迎在评论区分享你的真实想法。
鑫恒盈配资提示:文章来自网络,不代表本站观点。


